Vérifier une information financière exige trois contrôles : source, date et périmètre
Une donnée financière isolée ne suffit pas pour juger un client, un partenaire ou une société dans laquelle investir. Un chiffre d’affaires ancien, un bilan incomplet ou une annonce sortie de son contexte peuvent conduire à une décision risquée. Pour vérifier une information financière, il faut d’abord identifier qui la publie, à quelle date, sous quelle forme et pour quelle entreprise précise.
Commencer par la source primaire plutôt que par un résumé
La source primaire est le document ou le registre à l’origine de l’information : comptes annuels déposés, extrait d’immatriculation, publication légale ou communiqué réglementé de l’émetteur. Elle est plus solide qu’une fiche reprise par un annuaire, un article de presse ou un comparateur. Ces sources secondaires restent utiles pour repérer rapidement une entreprise, mais elles ne remplacent pas le document d’origine.
Testez vos réflexes de vérification financière
Répondez aux 6 questions, une à la fois, puis consultez votre score et les corrections.
- l'identité de l'entreprise et de ses établissements avec le SIREN et le SIRET ;
- la hiérarchie et la date des sources consultées ;
- le bilan, le compte de résultat et l'annexe ;
- pour une société cotée, les informations et documents publiés par l'émetteur et les sources réglementaires ;
- les limites des données publiques : décalage temporel, informations incomplètes et absence de garantie sur la situation actuelle.
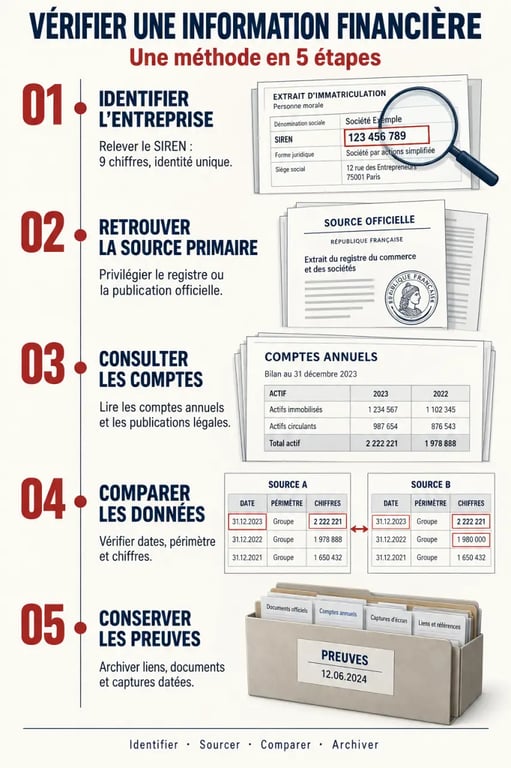
Avant toute analyse, vérifiez l’identité exacte de la société. Le SIREN identifie l’entreprise et comporte neuf chiffres ; le SIRET identifie un établissement et en comporte quatorze. Une raison sociale proche, une marque commerciale ou l’existence de filiales peut facilement créer une confusion. L’Annuaire des entreprises permet notamment de contrôler l’existence de l’entité, son activité déclarée et son statut administratif.
Les quatre questions qui révèlent une information fragile
Face à une information financière, posez systématiquement quatre questions : qui la publie, de quand date-t-elle, quel document la justifie et quel périmètre couvre-t-elle ? Un bénéfice annoncé peut concerner une filiale plutôt que le groupe ; un chiffre d’affaires peut être celui d’un exercice clos depuis longtemps ; une dette peut être présentée sans la trésorerie disponible. Une information fiable est traçable, datée et replacée dans son périmètre comptable.
Choisir le bon registre selon le type d’entreprise
Les sources à consulter ne sont pas les mêmes pour une PME non cotée et pour une société présente en Bourse. Une recherche efficace consiste à associer chaque besoin au registre qui publie l’information la plus proche de l’événement concerné. Cette distinction évite de demander à une base généraliste des documents qu’elle ne centralise pas.
| Besoin de vérification | Source à privilégier | Ce que l’on contrôle |
|---|---|---|
| Existence, activité, identifiants | Sirene, Annuaire des entreprises | SIREN, SIRET, adresse, activité, état administratif |
| Comptes et actes d’une entreprise non cotée | Infogreffe, Data INPI | Dépôts de comptes, statuts, modifications et actes |
| Événements juridiques publiés | Bodacc, PPLE | Créations, cessions, procédures collectives, radiations |
| Information d’une société cotée | AMF, info-financière.fr, BALO | Publications réglementées et informations destinées au marché |
Pour une entreprise non cotée : comptes, immatriculation et publicité légale
Pour une société commerciale, consultez les informations du registre du commerce et des sociétés via Infogreffe, puis les données et actes accessibles sur Data INPI. Les comptes annuels, lorsqu’ils sont déposés et accessibles, comprennent généralement le bilan, le compte de résultat et l’annexe. Le Bodacc et le Portail de la publicité légale des entreprises complètent cette lecture en signalant des événements publiés, notamment les procédures collectives.
Pour une société cotée : privilégier l’information réglementée
Une société cotée publie des informations susceptibles d’influencer l’appréciation du marché. Consultez d’abord son site investisseurs, puis les publications relayées par l’Autorité des marchés financiers et par info-financiere.fr. Le BALO est également un point de contrôle pour certaines annonces légales obligatoires. Comparez toujours le communiqué avec le rapport financier ou les comptes auxquels il renvoie : un titre enthousiaste ne remplace pas les notes détaillées.
Lire les documents comptables sans s’arrêter à un seul chiffre
Le bilan montre ce que l’entreprise possède et doit à une date donnée. Le compte de résultat explique l’activité sur l’exercice : produits, charges et résultat. L’annexe apporte des précisions indispensables sur les méthodes comptables, les engagements, les dettes, les opérations inhabituelles ou la composition de certains postes. Lire ces trois documents ensemble évite de tirer une conclusion hâtive à partir du seul résultat net.
- Chiffre d’affaires : observez son évolution, mais ne le confondez pas avec la rentabilité.
- Résultat d’exploitation : il aide à apprécier la performance de l’activité courante avant les éléments financiers et exceptionnels.
- Trésorerie et dettes : comparez les liquidités disponibles avec les échéances et l’endettement.
- Capitaux propres : ils renseignent sur la base financière de l’entreprise et sa capacité à absorber des pertes.
- Créances clients et stocks : leur hausse rapide peut immobiliser la trésorerie, même lorsque les ventes progressent.
La lecture la plus utile suit le mouvement de l’argent dans l’entreprise : de la vente facturée à l’encaissement, puis au règlement des fournisseurs et des dettes. Une activité en croissance peut produire des comptes séduisants tout en fragilisant la trésorerie si les clients paient tard ou si les stocks augmentent fortement. La cohérence entre chiffre d’affaires, créances, stocks, dettes fournisseurs et trésorerie mérite donc davantage d’attention qu’un indicateur flatteur pris seul.
Recouper les données avant de prendre une décision
Un bon contrôle ne consiste pas à ouvrir dix sites, mais à comparer des informations de nature différente. Vérifiez par exemple que l’identité et l’adresse trouvées dans Sirene correspondent à celles figurant sur les comptes déposés. Contrôlez ensuite que la date de clôture, le montant du chiffre d’affaires et le résultat sont identiques entre le document original et une base de données qui les reprend.
- Recherchez l’entreprise avec son SIREN, pas seulement avec son nom.
- Vérifiez son statut, ses dirigeants ou ses modifications récentes dans les registres appropriés.
- Consultez les derniers comptes disponibles et notez leur date de clôture.
- Recherchez les annonces légales et les éventuelles procédures collectives.
- Comparez les éléments clés avec le site de l’entreprise, ses communiqués ou, pour une société cotée, ses informations réglementées.
- Conservez les liens, documents et dates de consultation pour justifier votre décision.
Une absence de comptes accessibles n’est pas, à elle seule, une preuve de difficulté financière. Elle peut tenir au statut de l’entreprise, à une confidentialité autorisée ou à un délai de publication. En revanche, l’accumulation de signaux mérite une vigilance renforcée : comptes anciens, changements fréquents d’adresse ou de dirigeants, baisse des capitaux propres, publicité relative à une procédure collective ou incohérences entre plusieurs bases.
Gratuit, payant ou restreint : utiliser chaque accès à bon escient
Les bases publiques permettent souvent une première vérification : identité, statut, événements de publicité légale et une partie des documents déposés. Elles sont adaptées à une qualification de prospect, à la vérification d’un fournisseur ou à une analyse préparatoire. Leur limite tient à la disponibilité variable des pièces et à l’absence possible d’indicateurs consolidés ou d’alertes personnalisées.
Les solutions payantes d’information B2B, les assureurs-crédit ou certaines analyses de solvabilité peuvent enrichir le dossier avec des synthèses, des scores, une surveillance et parfois des données non directement visibles lors d’une consultation ponctuelle. Leur intérêt dépend du niveau d’enjeu : accorder un encours important, sélectionner un partenaire stratégique ou suivre un portefeuille de clients. Même dans ce cas, demandez-vous toujours quel document alimente l’indicateur et de quelle date il provient.
Enfin, certaines informations sont réservées à des personnes ou organismes habilités. La cotation Banque de France et les données de FIBEN ne constituent donc pas une ressource publique équivalente aux registres ouverts. Une vérification rigoureuse sépare ce qui est officiellement publié, ce qui est reconstitué par un prestataire et ce qui relève d’un accès professionnel ou réglementé.
La décision la plus sûre repose sur une conclusion proportionnée aux preuves disponibles : confirmez les faits juridiques dans les registres, analysez les comptes à leur date de clôture, puis recherchez les événements récents. Cette méthode transforme une simple information financière en élément réellement exploitable.