90 % des gérants suivent la presse financière : pourquoi les médias économiques pèsent sur les marchés
Un communiqué publié un mardi matin, une phrase glissée dans un journal télévisé, un fil Twitter qui s'emballe : quelques minutes suffisent parfois pour qu'une action perde ou gagne plusieurs points de pourcentage. Ce n'est pas un hasard. Les médias économiques occupent une position charnière entre les faits bruts, résultats d'entreprise, indicateurs macroéconomiques, décisions de banque centrale, et les décisions concrètes d'achat ou de vente qui, elles, font bouger les prix. Comprendre ce mécanisme permet de mieux lire l'actualité financière, sans lui accorder une confiance aveugle.
Une information nouvelle, un prix qui bouge : le mécanisme de base
Sur les marchés financiers, un prix n'est jamais figé : il reflète en permanence ce que les acteurs pensent savoir sur la valeur réelle d'un actif. Dès qu'une information pertinente apparaît, une hausse de bénéfices, un changement de direction, une annonce macroéconomique, les investisseurs doivent la traiter, l'interpréter, puis décider s'ils achètent, vendent ou ne bougent pas. C'est cette succession qui ajuste le cours d'une action ou d'une obligation.
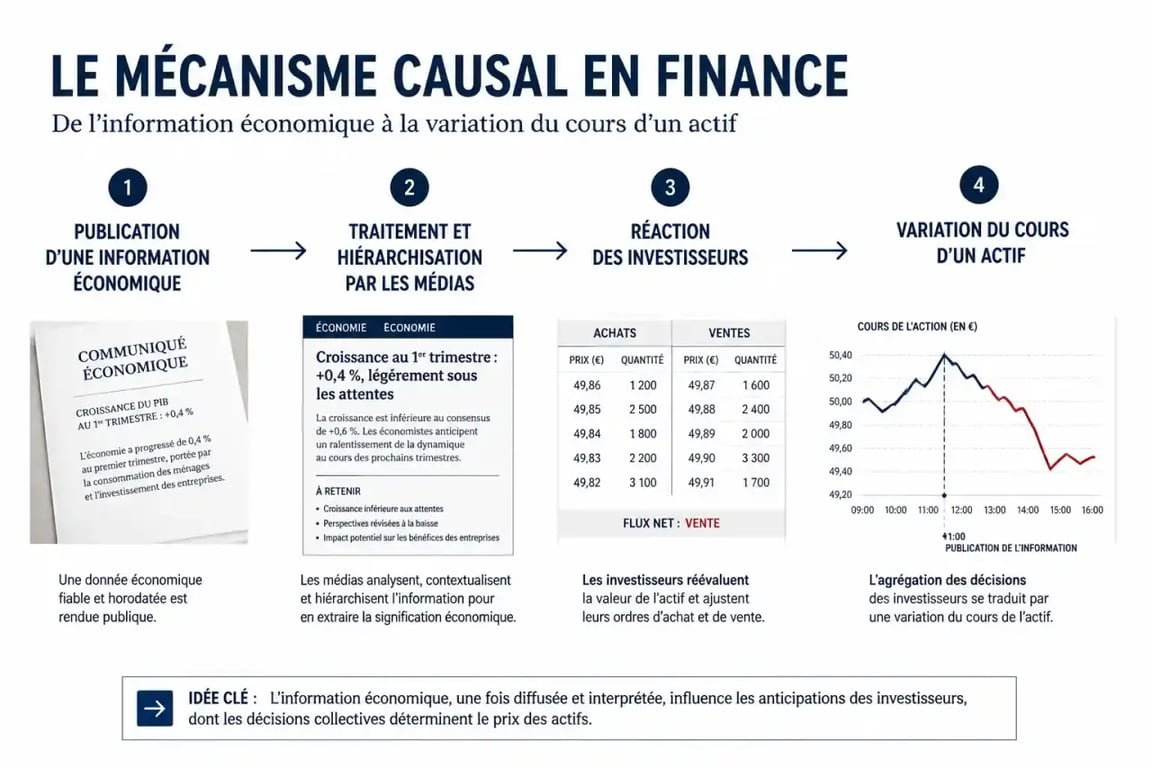
L'hypothèse des marchés efficients postule que cette intégration se fait rapidement et sans biais : dès qu'une information circule, elle est absorbée dans le prix, rendant impossible tout gain durable fondé sur une information déjà connue. Dans ce cadre théorique, les médias ne font que transporter l'information, sans jamais la déformer. La réalité observée sur les marchés est plus nuancée, car la vitesse et la qualité de diffusion changent la manière dont l'information est reçue et exploitée.
Pourquoi certaines nouvelles pèsent plus que d'autres
Toutes les informations ne se valent pas aux yeux des investisseurs. Une annonce touchant directement la rentabilité future d'une entreprise ou une décision de politique monétaire a un effet plus immédiat qu'une information générale sur le secteur. La littérature financière observe aussi une asymétrie de réaction : une information négative tend à provoquer un mouvement de vente plus marqué qu'une information positive équivalente ne suscite d'achats. Cette réaction plus vive aux mauvaises nouvelles s'explique en partie par l'aversion à la perte, un concept développé par les économistes Kahneman et Tversky, lauréats du prix Nobel d'économie en 2002, selon lequel une perte est ressentie plus intensément qu'un gain de même ampleur.
Quelles sources d'information les investisseurs consultent-ils vraiment ?
Avant d'incriminer ou de valoriser les médias, il faut regarder ce que les professionnels regardent réellement. Un panel de 30 gérants de portefeuille interrogés par Les Échos donne une hiérarchie assez nette des sources utilisées au quotidien pour suivre une valeur, et une autre pour évaluer l'importance accordée aux différents canaux d'information.
| Source d'information | Part des gérants qui l'utilisent ou la jugent importante |
|---|---|
| Informations fournies directement par les sociétés | 80 % la jugent importante ; 64 % la privilégient pour suivre une valeur |
| Écrans professionnels (Bloomberg, Reuters...) | 70 % |
| Notes et rapports des analystes financiers | 63 % la jugent importante ; 24 % la privilégient pour suivre une valeur |
| Articles des quotidiens financiers | 90 % en tiennent compte, mais 58 % seulement jugent cette information fiable |
| Sites et portails d'information généralistes | 44 %, sans majorité franche |
| Presse financière lors d'événements exceptionnels | 34 % la plébiscitent en priorité |
Ce tableau révèle un paradoxe intéressant : la presse financière est massivement consultée, mais sa fiabilité perçue reste modeste. Les gérants ne la traitent pas comme une source primaire équivalente à la communication d'entreprise, mais comme un filtre utile pour repérer rapidement ce qui mérite attention, surtout lors d'événements exceptionnels où la vitesse de circulation de l'information devient déterminante.
Information brute et traitement médiatique : une différence qui compte
Un résultat d'entreprise, un chiffre d'inflation ou une décision de taux sont des faits. La manière dont un média les sélectionne, les met en une, les commente et les met en perspective constitue une couche supplémentaire d'information. Deux journaux peuvent rapporter le même résultat trimestriel avec des titres radicalement différents selon qu'ils insistent sur la croissance du chiffre d'affaires ou sur le recul de la marge. Cette hiérarchisation oriente l'attention des investisseurs avant même qu'ils n'aient lu le détail des chiffres.
Le média économique fait ainsi le lien entre deux réalités qui, autrement, resteraient éloignées : d'un côté le fait économique brut, technique, souvent noyé dans un rapport annuel ou un communiqué réglementé ; de l'autre, la décision d'achat ou de vente d'un investisseur pressé, qui n'a ni le temps ni toujours les compétences pour décortiquer un bilan. Ce relais n'est jamais neutre : selon la manière dont il est construit, il ne laisse pas passer la même quantité d'information, ni la même tonalité. Un article qui simplifie à l'excès, qui choisit un angle dramatique ou qui omet une nuance méthodologique transmet une version tronquée du fait initial. C'est cette version tronquée, et non le fait lui-même, qui finit par influencer le cours.
Cette distinction entre information primaire et traitement médiatique explique aussi pourquoi deux entreprises publiant des résultats comparables peuvent connaître des réactions boursières très différentes : l'une bénéficie d'une communication maîtrisée et d'une couverture favorable, l'autre subit une lecture plus sévère de ses chiffres, alimentée par le contexte médiatique du moment.
Émotions, effet mouton et sentiment de marché
Les marchés ne sont pas composés uniquement de calculs froids. Le sentiment de marché, cette perception collective, optimiste ou pessimiste, qui se diffuse parmi les investisseurs, se nourrit largement de ce que les médias mettent en avant. Une accumulation d'articles alarmistes peut installer un climat de méfiance qui pousse certains investisseurs à vendre non pas parce que les fondamentaux ont changé, mais parce qu'ils anticipent que d'autres vont vendre. C'est l'effet mouton : chacun suit le mouvement perçu du groupe plutôt que sa propre analyse.
Réseaux sociaux : l'accélérateur
Les réseaux sociaux ont ajouté une couche de vitesse inédite à ce mécanisme. Une entreprise peut désormais communiquer en direct avec les investisseurs, sans passer par le filtre journalistique classique. Un exemple souvent cité illustre cette puissance : une publication de Tesla sur Twitter en 2018 a été associée à une hausse de 6 % du cours de l'action le jour même. Cette rapidité de diffusion a un revers : elle laisse moins de temps pour vérifier, comparer et prendre du recul, ce qui peut amplifier des réactions disproportionnées par rapport à la portée réelle de l'information.
Cette accélération collective a des conséquences mesurables sur le fonctionnement du marché lui-même, au-delà du simple ressenti des investisseurs.
Volatilité et bulles spéculatives
Quand une information, vraie ou déformée, se diffuse plus vite qu'elle ne peut être vérifiée, les volumes d'échange augmentent et la volatilité s'accroît. Dans certains cas, un enthousiasme collectif alimenté par une couverture médiatique intense peut déconnecter le prix d'un actif de sa valeur fondamentale, ouvrant la voie à une bulle spéculative. L'inverse est également vrai : une couverture négative disproportionnée peut faire chuter un cours bien en dessous de ce que justifient les fondamentaux de l'entreprise.
Comment lire une information financière avec prudence
Face à cette masse d'informations, la vigilance du lecteur reste la meilleure protection. Quelques repères simples aident à trier ce qui relève du fait, de l'analyse ou de l'opinion.
- Identifier la source primaire : un communiqué d'entreprise, un rapport réglementé ou une statistique officielle n'a pas le même statut qu'un commentaire d'analyste ou qu'un article de synthèse.
- Distinguer un fait vérifiable d'une opinion ou d'une anticipation présentée comme certaine.
- Se méfier des informations qui circulent d'abord sur les réseaux sociaux sans être reprises ni confirmées par une source identifiable.
- Comparer plusieurs sources avant de considérer qu'une information mérite une décision d'investissement.
- Garder à l'esprit qu'une forte couverture médiatique d'un sujet ne garantit ni sa véracité, ni un mouvement de prix durable.
Cette dernière précaution mérite d'être soulignée : la corrélation entre une couverture médiatique intense et un mouvement de cours ne signifie pas toujours qu'il existe un lien de cause à effet direct. Parfois, les deux résultent d'un même événement sous-jacent, sans que l'un ait véritablement provoqué l'autre. Garder cette distinction en tête évite de surestimer le pouvoir des médias, tout en reconnaissant leur rôle réel dans la formation des anticipations et dans la rapidité avec laquelle une information, bonne ou mauvaise, se transforme en décision sur les marchés.